En bref
La prise en charge dépend de l’origine du dommage, pas de qui vit dans le logement.
- Un carrelage fissuré par l’usure reste à la charge du propriétaire
- Un dégât des eaux dépend de la cause, pas du statut d’occupant
- L’assurance propriétaire bailleur MMA intervient sous conditions précises
Quand un carrelage se fissure ou qu’une fuite provoque un dégât des eaux dans un logement loué, on se demande qui doit payer ? La réponse n’est pas toujours aussi simple qu’il y paraît. Tout dépend de l’origine du dommage, de son caractère accidentel ou lié à la vétusté, des obligations du locataire et du propriétaire, mais aussi des garanties d’assurance souscrites.
La cause du dommage détermine d’abord qui doit intervenir
Le carrelage fissuré entre vétusté et dégradation
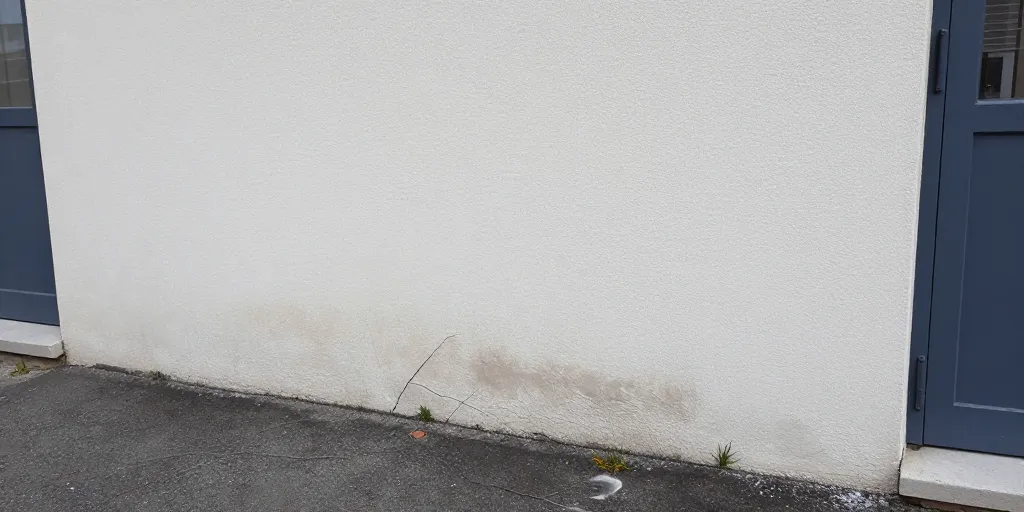
Un carrelage fissuré ne signifie pas automatiquement que le locataire est responsable. La fissure peut résulter d’un choc, d’une dégradation liée à l’usage, mais aussi de la vétusté, d’un défaut du support ou d’un problème affectant le bâtiment. Dans ces derniers cas, la réparation peut relever du propriétaire. Alors, comment trancher ? L’état des lieux d’entrée et de sortie, les photographies, l’ancienneté du revêtement et les circonstances d’apparition de la fissure peuvent aider à déterminer son origine. Les obligations d’entretien et de réparation doivent ensuite être appréciées au regard du bail et de la réglementation. Pour un propriétaire bailleur, mma.fr présente notamment l’assurance propriétaire non occupant (PNO), destinée à couvrir certains risques auxquels un logement loué peut être exposé.
Le dégât des eaux révèle souvent une responsabilité différente
Pour un dégât des eaux, la question de l’origine est tout aussi importante. Une fuite provenant d’un équipement utilisé et entretenu par le locataire peut relever de sa responsabilité. À l’inverse, une canalisation défectueuse, une infiltration ou un problème lié à la vétusté peut nécessiter l’intervention du propriétaire. Le locataire doit disposer d’une assurance habitation couvrant au minimum les risques locatifs. De son côté, le propriétaire peut souscrire une assurance PNO afin de disposer de garanties adaptées à son statut. Cette dernière peut notamment intervenir lorsque certains dommages ne sont pas couverts par l’assurance du locataire.
Le partage des responsabilités dépend de la situation du logement
Les réparations locatives à la charge de l’occupant
Le locataire prend en charge l’entretien courant et certaines réparations locatives. Cela peut notamment concerner les dégradations résultant de son fait ou de celui des personnes dont il répond. Un manque d’entretien peut également aggraver un problème initialement limité. Toutefois, avant de réclamer le paiement d’une réparation, il faut établir la cause du dommage. Une simple détérioration constatée dans le logement ne suffit pas à prouver qu’elle résulte d’une faute du locataire. La vétusté et les défauts préexistants doivent être distingués des dégradations imputables à l’occupant.
Les travaux qui relèvent du propriétaire bailleur
Le propriétaire doit, de son côté, prendre en charge les réparations qui ne sont pas des réparations locatives. Cela concerne notamment les travaux nécessaires pour maintenir le logement en bon état et ceux liés à la vétusté ou à certains défauts de construction. Ainsi, un carrelage ancien qui se fissure spontanément ne peut pas être assimilé automatiquement à une dégradation locative. Même logique pour une installation qui présente un défaut relevant du bâtiment. Le propriétaire doit également veiller à ce que le logement reste conforme aux exigences de décence, notamment en matière de sécurité, d’étanchéité et d’état des installations.
Responsabilité civile
Couvre les dommages causés à des tiers par le logement
Dommages au bâti
Prend en charge les sinistres non liés à la négligence du locataire
Protection juridique
Accompagne en cas de litige avec le locataire
Loyers impayés
Option sous conditions de ressources et de dossier
L’assurance comme relais lorsque le sinistre est garanti
Il faut distinguer deux questions : qui est responsable du dommage et quelle assurance peut indemniser ses conséquences ? L’assureur n’a pas nécessairement vocation à remplacer la personne responsable du paiement des réparations. L’assurance du locataire et celle du propriétaire non occupant peuvent ainsi avoir des rôles différents selon le sinistre et les garanties souscrites.
Les bons réflexes pour éviter que la facture ne s’alourdisse
Le constat et les preuves pour établir l’origine du dommage
Avant toute chose, mieux vaut documenter le problème. Photographier une fissure, les traces d’humidité ou les dégâts provoqués par une fuite permet de conserver une trace précise de la situation. Les états des lieux, factures, échanges entre propriétaire et locataire et éventuels rapports d’intervention peuvent également s’avérer utiles. En cas de dégât des eaux, il faut surtout rechercher rapidement l’origine de la fuite et prendre les mesures nécessaires pour limiter l’aggravation des dommages. Attendre peut compliquer la situation, voire augmenter le montant des réparations.
La déclaration du sinistre selon les garanties souscrites
Lorsqu’un événement est susceptible d’être couvert, chaque assuré doit prévenir son assureur selon les modalités prévues par son contrat. Cette déclaration ne signifie toutefois pas que la responsabilité est déjà établie. L’assureur peut avoir besoin d’informations complémentaires pour déterminer les circonstances du sinistre. Il faut aussi garder en tête que la garantie ne signifie pas forcément remboursement intégral. Les plafonds, franchises, exclusions et conditions d’application peuvent modifier le montant effectivement indemnisé.
Les clauses du contrat qui peuvent changer la prise en charge
Le nom d’une garantie ne suffit donc pas à savoir ce qui sera payé. Il faut consulter les conditions générales et particulières pour connaître précisément les dommages couverts, les exclusions, les franchises et les modalités d’indemnisation. Pour le propriétaire bailleur, cette vérification mérite d’être faite régulièrement. Le logement a-t-il changé ? De nouveaux équipements ont-ils été installés ? Les garanties correspondent-elles toujours à la valeur du bien ? Ces quelques contrôles peuvent éviter de mauvaises surprises au moment où un sinistre survient.
Un carrelage fissuré ou un dégât des eaux ne permet pas, à lui seul, de désigner la personne qui devra payer. Il faut d’abord rechercher l’origine du dommage, puis déterminer s’il relève de l’entretien locatif, de la responsabilité du propriétaire ou d’un événement couvert par une assurance. L’état des lieux, les justificatifs et les conditions contractuelles jouent donc un rôle essentiel pour répartir correctement les frais et éviter les litiges.
FAQ
Est-ce que l’assurance propriétaire bailleur est obligatoire ?
Dans l’habitat individuel, elle n’est pas imposée par la loi, mais elle devient obligatoire en copropriété depuis la loi ALUR, sous peine de sanctions pour le syndic si le propriétaire ne la souscrit pas.
Quel est le prix moyen d’une assurance propriétaire bailleur ?
Le tarif varie fortement selon la surface du bien, sa localisation et les garanties choisies, certains contrats démarrant autour de quelques euros par mois pour une formule basique.